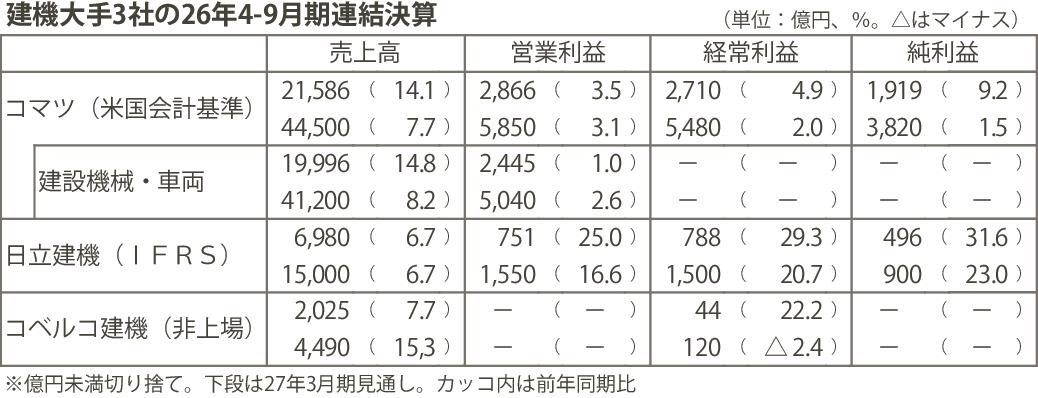
建設機械大手3社(コマツ、日立建機、コベルコ建機〈神戸製鋼所建設機械部門〉)の2026年4~9月期決算が10日に出そろった。円安傾向が続く中、北米や中南米などで販売が伸び、コマツと日立建機は上期で過去最高の売上高を確保。販売価格の改善効果なども発揮し27年3月期業績で売上高、各利益とも上方修正した。コベルコ建機は欧州代理店に対する貸倒引当金が増加し利益を圧迫。上期は経常増益となったが、通期業績を経常減益に下方修正した。
コマツは建設機械・車両部門で円安に加え、販売量の増加や販売価格の改善が寄与し、増収営業増益となった。地域別では、銅の需要拡大に伴う鉱山機械が堅調な中南米や、AIデータセンター(DC)などの建設需要が旺盛な北米で増収。一方、中東情勢の影響が続く中近東などで減収となった。
日立建機は、部品・サービスの売り上げ増加が利益を押し上げ、各利益が前年同期と比べ2桁増を達成した。バリューチェーン(部品・サービス、レンタルなどの事業合計)の比率が高まり、利益率も改善している。北米で底堅く推移する油圧ショベル需要や、中南米を中心にマイニング需要を着実に取り込むことができた。
コベルコ建機は貸倒引当金を42億円計上したものの、価格転嫁や円安で相殺し経常増益を確保。一方、通期ではコストアップと貸倒引当金の増加が響き、経常減益を見込む。
世界的に堅調な建機需要を背景に、コマツと日立建機は27年3月期業績で売上高、各利益ともに上方修正した。日立建機の塩嶋慶一郎執行役常務兼最高財務責任者(CFO)は「世界的な鉱山開発に伴いマイニング新車本体の受注が活況だ。欧州での独自展開やスペシャライズド・パーツ・サービス事業でも販売数量の増加を見込んでいる」としている。