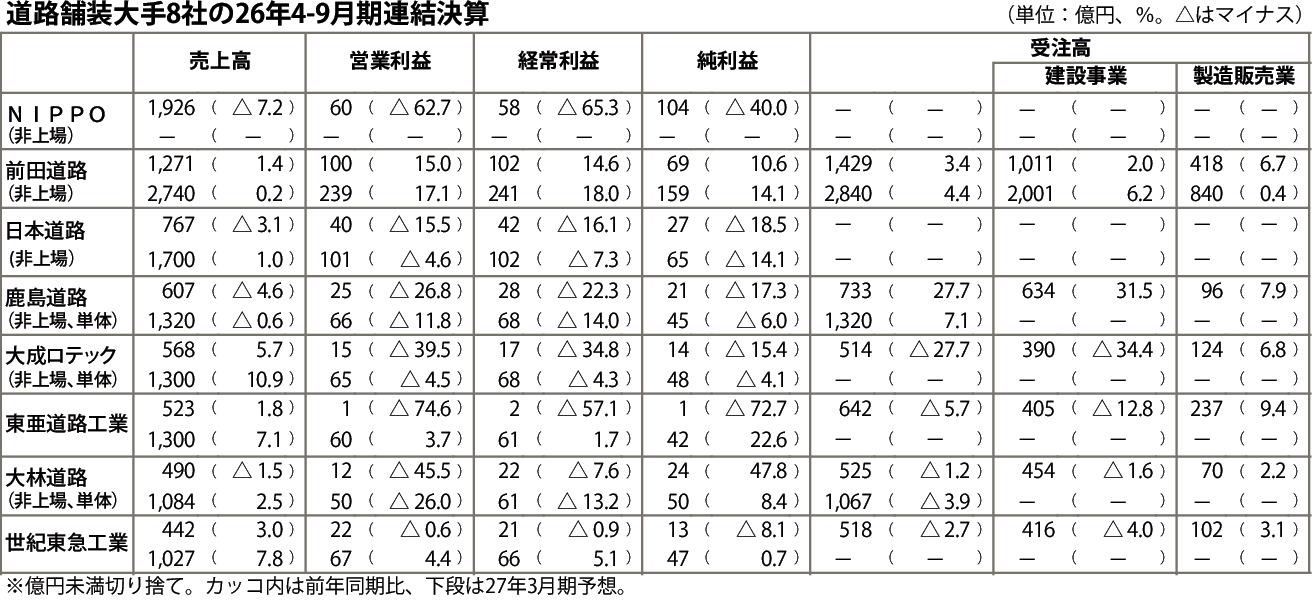
道路舗装大手8社の4~9月期決算が出そろった。アスファルト合材の原料となる原油価格の高騰が製造部門の利益を圧迫していたところに加え、8~9月にかけての長雨などで舗装工事の現場が停滞。製造・建設ともに影響を受け、7社が営業減益となった。下期にかけて手持ち工事の消化が進んだり、合材の価格転嫁が浸透したりすることで通期予想は利益の回復を見込む。
NIPPO、前田道路、日本道路、東亜道路工業、世紀東急工業の5社は連結ベース、鹿島道路と大成ロテック、大林道路の3社は単体ベースになる。
4~9月期は8月の千葉豪雨や、東日本の太平洋側で観測史上最多の降雨量になった9月の長雨が建設現場の運営に影響した。工事の進捗遅れに伴い現場への合材出荷量も減少。「合材部門は主力の関東圏で長雨が足を引っ張った」(世紀東急工業)など各社の売上高・利益に影響した。東亜道路工業は4~9月期の利益が当初予想を下回った。
中東情勢の不安定化に起因する原油価格の高騰で合材製造コストが上昇し、各社が期初から利益の確保に苦戦した。4月から緊急対策として価格転嫁を展開していた前田道路を除いて7社が営業減益。前田道路は価格転嫁により製造部門の営業利益は前年同期比で微減にとどまった。建設部門は受注時採算の徹底で利益を積み上げ、全体の営業利益をけん引した。
業績の先行指標となる受注高は公表した全6社で製造販売部門が増加した一方、4社が建設事業で減少した。製造と建設の合計では増加は2社にとどまった。
通期業績予想は公表した7社のうち3社が営業増益での着地を見込む。残りの4社も下期にかけて価格転嫁や工事の進展で利益が回復し、減益幅の縮小を見通す。東亜道路工業は「工事が進むことで製品出荷量も増加する」と増益を見込む。
大成ロテックは通期業績予想を5月時点の数値から上方修正した。4~9月期の工事進捗や販売単価の上昇を踏まえ、売上高は当初計画を40億円上回る見通し。建設事業の利益率改善で各段階利益も増加する。
各社ともさらなるコスト上昇を警戒する。東亜道路工業は「今後も製造コストの上昇は想定できる。しっかり価格転嫁を続ける」と動向を注視する。